1. D'abord votre sécurité
Une toiture abîmée par le vent reste dangereuse plusieurs heures après le passage de la tempête. Des tuiles ou des morceaux de faîtage peuvent encore tomber, et une charpente fragilisée peut céder.
- Ne montez pas sur le toit. La Ville de Bordeaux le rappelle dans ses consignes en cas de tempête : en vigilance rouge, on reste chez soi et on n'intervient pas sur son toit. Une toiture mouillée et endommagée est glissante, même pour un habitué.
- Éloignez-vous des façades et des pignons tant que le vent souffle, et tenez les enfants à distance des débris.
- Coupez l'électricité dans les pièces où l'eau coule près des prises, des luminaires ou du tableau électrique.
- Ne touchez jamais un câble tombé et signalez-le au gestionnaire du réseau.
- En cas de danger immédiat, une partie du toit qui menace de s'effondrer ou une personne blessée, appelez le 18 ou le 112.
Une fois le danger écarté, vous pouvez passer à la suite.
2. Mettre la maison hors d'eau : le bâchage
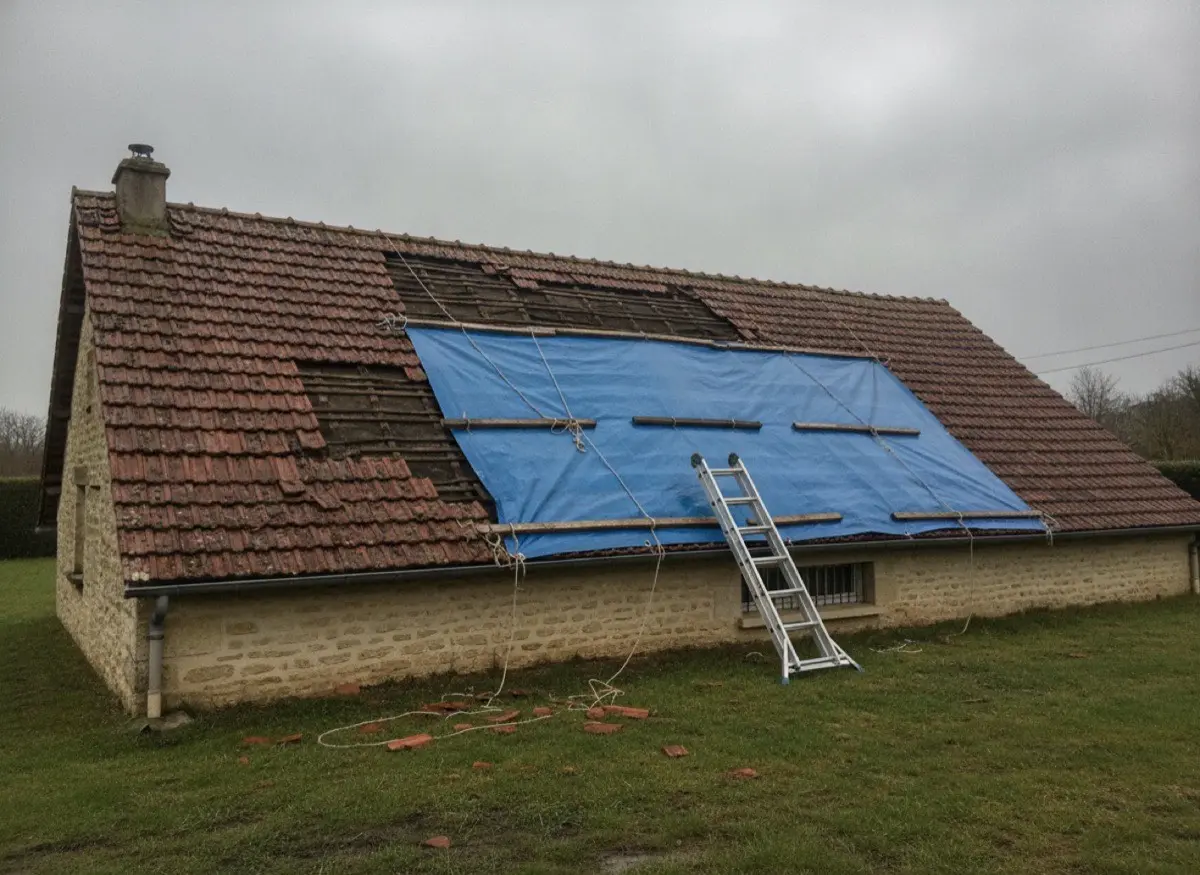
Le deuxième réflexe est de limiter les dégâts. France Assureurs demande à l'assuré de prendre les mesures nécessaires pour éviter que les dommages ne s'aggravent, et cite en premier le bâchage de la toiture endommagée.
Si c'est possible sans risque, prenez d'abord quelques photos rapides des dégâts. France Assureurs conseille en effet de photographier avant les mesures de sauvegarde. Ensuite :
- À l'intérieur : placez des seaux, déplacez les meubles, roulez les tapis, protégez les appareils électriques.
- Sur le toit : faites poser une bâche par un professionnel. Une bâche mal fixée s'envole au prochain coup de vent et peut arracher d'autres tuiles.
- Gardez toutes les factures : bâche, intervention d'urgence, matériaux achetés. Elles serviront à votre dossier.
Après une grosse tempête, les couvreurs sont très sollicités. Une bâche bien posée vous laisse le temps de choisir sereinement l'entreprise qui fera la réparation définitive.
3. Photos et preuves : constituer votre dossier
Votre indemnisation dépend de ce que vous pouvez prouver. Prenez le temps de tout documenter, de jour et avec un téléphone qui enregistre la date :
- Vue d'ensemble de la maison, puis gros plans sur chaque zone abîmée du toit, prises depuis le sol ou depuis une fenêtre.
- Tuiles et débris au sol, gouttières arrachées, arbres ou branches tombés.
- Intérieur : plafonds tachés, eau au sol, meubles et objets mouillés.
- Factures d'achat des biens abîmés, si vous les avez.
La Fédération française du bâtiment conseille de ne pas jeter les biens endommagés avant le passage de l'expert. Si vous devez les sortir, photographiez-les d'abord.
Si votre assureur le demande, Météo-France délivre sur demande et contre paiement des attestations d'intempérie qui indiquent la force du vent relevée près de chez vous. Inutile de l'acheter d'avance : demandez d'abord à votre assureur si elle est nécessaire.
4. Déclarer le sinistre à l'assurance : le délai exact
Le délai légal
L'article L113-2 du Code des assurances fixe la règle : vous devez prévenir votre assureur dès que vous avez connaissance du sinistre, au plus tard dans le délai prévu par votre contrat. Ce délai ne peut pas être inférieur à cinq jours ouvrés. Votre contrat peut prévoir plus long, jamais moins. Le délai court à partir du moment où vous découvrez les dégâts.
Le même article précise qu'une déclaration tardive ne peut vous faire perdre la garantie que si l'assureur prouve que ce retard lui a causé un préjudice. Ne prenez pas ce risque : déclarez le plus tôt possible.
La garantie tempête est obligatoire
L'article L122-7 du Code des assurances impose que les contrats qui assurent vos biens contre l'incendie couvrent aussi les dégâts causés par le vent des tempêtes. En pratique, votre contrat multirisque habitation contient obligatoirement une garantie tempête, comme le rappelle France Assureurs. Elle couvre notamment le toit endommagé ou arraché, la chute d'arbre et le mobilier abîmé par la pluie après un dommage de toiture.
Une franchise reste à votre charge. Elle dépend de votre contrat. France Assureurs indique qu'elle est souvent inférieure à 380 €. Certains contrats prévoient aussi des conditions, par exemple une intensité de vent minimale : relisez vos conditions générales.
Comment déclarer
Faites votre déclaration par écrit, en ligne ou par courrier, et gardez une trace de l'envoi. Indiquez :
- votre numéro de contrat ;
- la date et l'heure de la tempête ;
- la description des dégâts, extérieurs et intérieurs ;
- la liste des biens abîmés ;
- vos photos et les factures des mesures d'urgence.
Notez la référence de votre dossier. Elle vous sera demandée à chaque échange.
Tempête ou catastrophe naturelle : ce qui change
C'est une source fréquente de confusion. Les deux régimes n'obéissent pas aux mêmes règles.
Les dégâts du vent relèvent de la garantie tempête. Ils sont indemnisés directement par votre assureur, sans arrêté de catastrophe naturelle. En métropole, le régime catastrophe naturelle ne joue pour le vent que dans le cas de vents cycloniques extrêmes, ce qui concerne en pratique l'outre-mer.
Les inondations, submersions marines et coulées de boue liées à une tempête peuvent, elles, relever du régime catastrophe naturelle. Cela suppose un arrêté interministériel publié au Journal officiel. Selon Service-Public, vous devez alors déclarer le sinistre au plus tard 30 jours après la publication de l'arrêté, et la franchise légale est de 380 € pour une habitation.
Sur le bassin d'Arcachon et en bord d'estuaire, une même tempête peut donc entraîner les deux : toit abîmé par le vent d'un côté, eau entrée par submersion de l'autre. La Fédération française du bâtiment conseille de vous renseigner en mairie pour savoir si une demande de reconnaissance de catastrophe naturelle est engagée. Vous pouvez déclarer sans attendre l'arrêté.
Attention aux artisans démarcheurs après une tempête
Après chaque épisode de vent, des équipes font du porte-à-porte en proposant une réparation immédiate, parfois à des prix très élevés et sans assurance. Des préfectures ont déjà alerté sur ces pratiques après des intempéries. Vos droits dépendent de qui a pris l'initiative.
Si l'entreprise vient frapper chez vous sans que vous l'ayez appelée, c'est un démarchage à domicile. Selon la fiche Service-Public sur le démarchage à domicile, le professionnel ne peut recevoir aucun paiement pendant 7 jours après la signature, ni commencer la prestation, et vous disposez d'un délai de rétractation de 14 jours.
Si c'est vous qui appelez un artisan pour une réparation urgente à votre domicile, ces protections ne s'appliquent pas : le droit de rétractation est exclu pour les travaux urgents expressément demandés par le client. Limitez donc ce type de commande au strict nécessaire, comme un bâchage ou quelques tuiles, et prenez le temps de comparer pour la réparation complète.
Dans tous les cas, avant de signer :
- vérifiez le SIRET de l'entreprise ;
- demandez l'attestation d'assurance décennale ;
- exigez un devis détaillé et écrit ;
- ne payez jamais la totalité d'avance.
Réparer ou refaire la toiture ?
Une fois la maison hors d'eau, la question se pose : faut-il seulement remplacer les tuiles arrachées ou refaire tout le toit ? Quelques repères :
- Dégâts localisés sur un toit en bon état : une réparation suffit en général. Le couvreur remplace les tuiles, refait le faîtage ou le solin abîmé.
- Dégâts étendus, charpente touchée ou toit déjà ancien : une réfection partielle ou complète peut être plus logique. Réparer un toit en fin de vie, c'est souvent payer deux fois.
- Tuiles introuvables : sur une couverture ancienne, le modèle n'est parfois plus fabriqué. Le couvreur peut récupérer des tuiles sur un pan pour réparer l'autre, ou proposer de refaire un pan entier.
Côté assurance, l'indemnisation tient compte en général de la vétusté du toit. La Fédération française du bâtiment indique qu'une indemnité immédiate, vétusté déduite, est souvent versée, le complément étant payé sur présentation des factures de réparation. Vérifiez les règles de votre contrat.
Pour évaluer l'âge et l'état de votre couverture, lisez combien de temps dure une toiture et quand la refaire. Pour estimer le budget, consultez notre guide du prix d'une réfection de toiture en Gironde.
Les tempêtes qui ont marqué la Gironde
La Gironde n'est pas épargnée par les vents violents. Voici les épisodes les plus marquants, d'après les relevés publiés par la Ville de Bordeaux et la fiche climatologique de Météo-France pour la station de Bordeaux-Mérignac :
| Date | Tempête | Rafale relevée |
|---|---|---|
| Fin décembre 1999 | Martin | 144 km/h à Bordeaux |
| 24 janvier 2009 | Klaus | environ 160 km/h à Bordeaux-Mérignac, record de la station |
| 21 décembre 2019 | Fabien | 141 km/h à Bordeaux |
| 4 novembre 2023 | Domingos | 151 km/h à Lège-Cap-Ferret selon Maire-info, environ 122 km/h à Mérignac |
| 12 février 2026 | coup de vent | environ 124 km/h à Bordeaux-Mérignac |
Selon la même fiche de Météo-France, Bordeaux-Mérignac compte en moyenne un peu plus d'un jour par an avec des rafales d'au moins 100 km/h, surtout entre décembre et février. Les maisons proches de l'océan et du bassin sont plus exposées : voyez notre page toiture à Arcachon. Dans les quartiers boisés comme à Pessac, ce sont souvent les chutes de branches qui abîment les toits.
Comment LocalDevis peut vous aider après une tempête
LocalDevis est un service gratuit de mise en relation. Vous décrivez les dégâts, nous vous rappelons pour vérifier votre demande, puis nous la transmettons à un seul artisan partenaire vérifié de votre secteur : SIRET, assurance décennale et références contrôlés. L'artisan vous rappelle sous 48 h pour organiser une visite et établir son devis, que vous pourrez joindre à votre dossier d'assurance.
LocalDevis ne réalise pas les travaux et n'est pas un service d'urgence : en cas de danger, appelez d'abord les secours. Pour en savoir plus, voyez comment fonctionne LocalDevis et notre page toiture en Gironde, ou directement la toiture à Bordeaux.
Pour être rappelé par un couvreur vérifié, remplissez le formulaire de demande de devis.
Sources
- Légifrance — Code des assurances, article L113-2
- Légifrance — Code des assurances, article L122-7
- France Assureurs — Tempête : questions-réponses sur votre assurance
- Service-Public.fr — Catastrophe naturelle ou technologique : indemnisation par l'assurance
- Fédération française du bâtiment — Tempête : comment être indemnisé par son assurance